想开一个舞蹈室,第一步不是先定装修风格,而是把开一个舞蹈工作室成本拆成一次性投入、固定支出和变动支出,再用可验证的排课与场地出租数据测算盈亏。这篇适合第一次开店、准备租赁商业场地做舞蹈教学或排练房出租的人;若涉及教育培训资质、消防、公共场所卫生等要求,应以场地所在地主管部门的现行口径为准。
本文要点 - 舞蹈室成本要同时算开业前投入、每月固定支出和随课时变化的变动支出,不能只看装修和租金。 - 判断开舞蹈室赚钱吗,核心是看边际贡献、盈亏平衡课量、现金流安全垫和预收款结余,而不是单月流水。 - 所有合同、报价、证照和卫生安全要求都要在签约前核验,未核实项目不得写成确定预算。
钱花在哪:先建立成本科目表
先把支出分成三类,再让每项支出对应合同、报价或内部表单。负责人建议由店主或出资人统一建账,装修、设备、营销等采购分别留存报价单、付款凭证和保修条款。
| 成本类型 | 主要科目 | 记录方式 | 通过标准 |
|---|---|---|---|
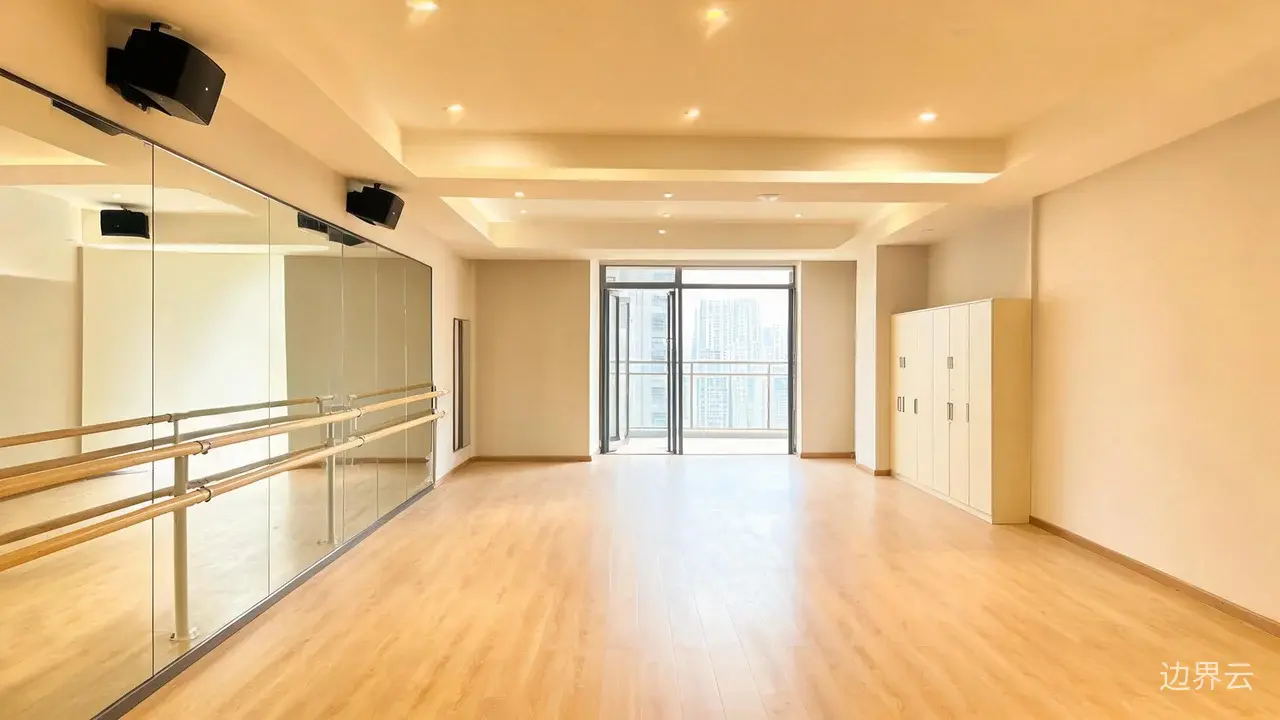
| 一次性投入 | 场地押金、设计装修、地面与镜面、音响灯光、空调新风、监控、门禁、家具、开办手续 | 按供应商报价、合同付款节点和验收单登记 | 每项有书面报价、交付时间、保修责任和验收人 |
| 固定支出 | 租金、物业、水电基础费、网络、人员底薪、设备维保、保险、固定推广费 | 按月列入支出表,标注合同周期和调价条件 | 即使当月无新课收入,也能看清必须支付的金额 |
| 变动支出 | 课酬、兼职接待、清洁耗材、维修、平台服务费、按效果投放、退费准备金 | 按课时、场次或实际消耗归集 | 每节课、每次场地出租后能算出对应成本 |
检查时不要只汇总总数,要标记“是否已签约”“是否已付定金”“是否可延期”“是否有替代方案”。尚未取得书面报价的项目,先放入待核对项,不凭口头估价进入最终预算。
假设一间舞蹈室有两间教室,店主把工作日晚间和周末白天作为优先排课时段。这个假设只用于说明排课账,不代表真实客流;测算时应分别记录每间教室的可排课时数、已排课时数、空置时段和单场变动成本。
怎么算账:用盈亏平衡而不是流水判断
开舞蹈室赚钱吗,不能只看收了多少学费,而要看收入扣除变动成本后能否覆盖固定支出,并留下持续经营所需的现金。建议建立三张表:课程收入表、场地出租表、月度损益与现金流表。店主每日核对收款和退款,财务或兼职收银每周汇总课消,每月结账一次。
计算顺序如下:
- 按课程或场次记录收入,区分新签、续报、体验课和纯场地出租。
- 扣除每节课对应的课酬、耗材、平台服务等变动支出,得到边际贡献。
- 用当月固定支出除以单位课时或单位场次的边际贡献,得出盈亏平衡所需课量或场次。
- 将盈亏平衡课量与教室可排时段、预计到店人数、教练可用时间对比,判断排课是否现实。
- 单独记录预收款。未消课的学费属于尚未完成履约的资金,不应直接视为已赚利润。
日常判断指标包括课程满班率、教室空置率、体验课转化率、续费率、退款率、每平方米月收入和应收账款。没有本店连续记录时,不要凭开业初期的报名热度推断长期盈利;应至少按月份比较排课完成情况和现金结余。
假设某店只在晚间和周末排课,测算时应先填入实际可排课时数,再填入预计到课人数和单位课程边际贡献。若计算出的盈亏平衡课量已经超过教练可授课时间或教室容量,就需要调整租金、人员安排、课程结构或场地出租组合,而不是继续增加装修投入。
合规与卫生:哪些钱不能漏算
舞蹈室不仅是装修和人员投入,还涉及经营场所管理、卫生维护、消防安全和噪声扰民等事项。具体是否需要办理特定许可、是否纳入公共场所卫生管理范围,要结合经营内容、场地性质和当地主管部门解释核实,不能用其他门店的经验替代。
根据《公共场所卫生管理条例实施细则》(来源:中华人民共和国国家卫生健康委员会,https://www.nhc.gov.cn/wjw/c100221/202201/5f363fcea6f24665a79fce9fd6a0991e.shtml),经营场所负责人承担卫生管理责任,并应建立卫生管理制度和档案;细则还涉及室内空气流通、顾客用品用具清洗消毒保洁、卫生设施维护检查和废弃物处理。舞蹈室可据此先设置清洁消毒、通风、设施检查和废弃物处理记录表,但是否适用该细则及具体备案要求,应向属地主管部门核实。
预算中至少预留以下待核对项目:
| 待核对项目 | 核对方式 | 通过条件 |
|---|---|---|
| 营业执照经营范围 | 向属地市场监管部门提交经营范围和经营场景咨询 | 登记内容与实际收费、教学、出租业务一致 |
| 消防与建筑使用条件 | 请出租方提供权属、用途、消防相关资料,并向主管部门或专业机构核实 | 场地用途、疏散、装修材料和改造方案不存在明确障碍 |
| 噪声与邻里影响 | 查看场地相邻空间、营业时间和隔音条件,必要时做隔音处理 | 高峰课程的声音影响有可执行控制措施 |
| 卫生清洁制度 | 建立通风、清洁、消毒、用品保洁和废弃物处理记录 | 有责任人、频次、检查标准和异常补做记录 |
| 合同责任 | 审阅租赁、劳动、劳务、课程服务和退款规则 | 费用、租期、解约、维修、安全和退款责任清楚 |
常见误区:为什么预算够了仍然缺钱
第一个误区是把押金、装修和设备当成全部预算。开业后如果招生慢,固定支出仍会持续发生,因此要在账目中保留现金流安全垫,并按悲观、中性、乐观三种排课情况分别测算。安全垫的具体月数取决于租约、人员合同和装修付款节点,不应套用统一数字。
第二个误区是把预收款当作利润。课程收费后,门店还要承担授课、场地、客服和可能的退款责任。只有完成消课并扣除对应成本后,才能逐步转为已实现收入。
第三个误区是用低价课填满教室。低价课如果不能覆盖课酬和场地变动成本,排课越多压力越大;是否能引流,要通过体验课到店、转化、续报和退款记录验证,不能只看报名人数。
第四个误区是先装修再补手续。场地用途、消防、噪声、卫生和经营范围存在不确定性时,应在签订租约或投入改造前完成核验,并把“无法满足条件时如何解约或调整”写入谈判清单。
想开一个舞蹈室的下一步,是先用空白表格列出全部待报价科目和待核验手续,再向出租方、供应商、教练和属地主管部门逐项取得书面信息;当盈亏平衡课量能够落在教室容量和教练时间内,且固定支出、退款责任和卫生安全管理都有明确承担人时,再进入签约和装修阶段。
延伸阅读:南昌开舞蹈室成本与办证指南:首开者怎么算账、北京开舞蹈室成本与办证指南:选址、账目和盈利判断、舞蹈室投资方案清单:开一个舞蹈工作室成本怎么算