台球厅回本周期不能只看装修后的总投入,也不能用预估满台收入直接推算;适合第一次自营开店、已有明确场地或正在比较铺面的人,用“初始投入占用资金 ÷ 每月可用于回收投入的净现金流”先算一版,再用开业后的真实订单、成本和闲置台时持续修正。这篇不讨论加盟或品牌合作,只按自营台球厅的成本测算和日常经营流程拆解。
本文要点 - 回本周期先分清一次性投入、押金、固定成本、变动成本和备用周转金,不能把全部流水当作台球厅利润。 - 租赁装修、台球设备、开业准备和后续支出都要留下报价、合同、付款凭证,才能做可复核的台球厅回本分析。 - 开业后每天核对订单、台时、耗材、能耗和退款,每周更新净现金流,回本周期才会从估算变成可跟踪的经营指标。
租赁与装修成本怎样进入回本测算
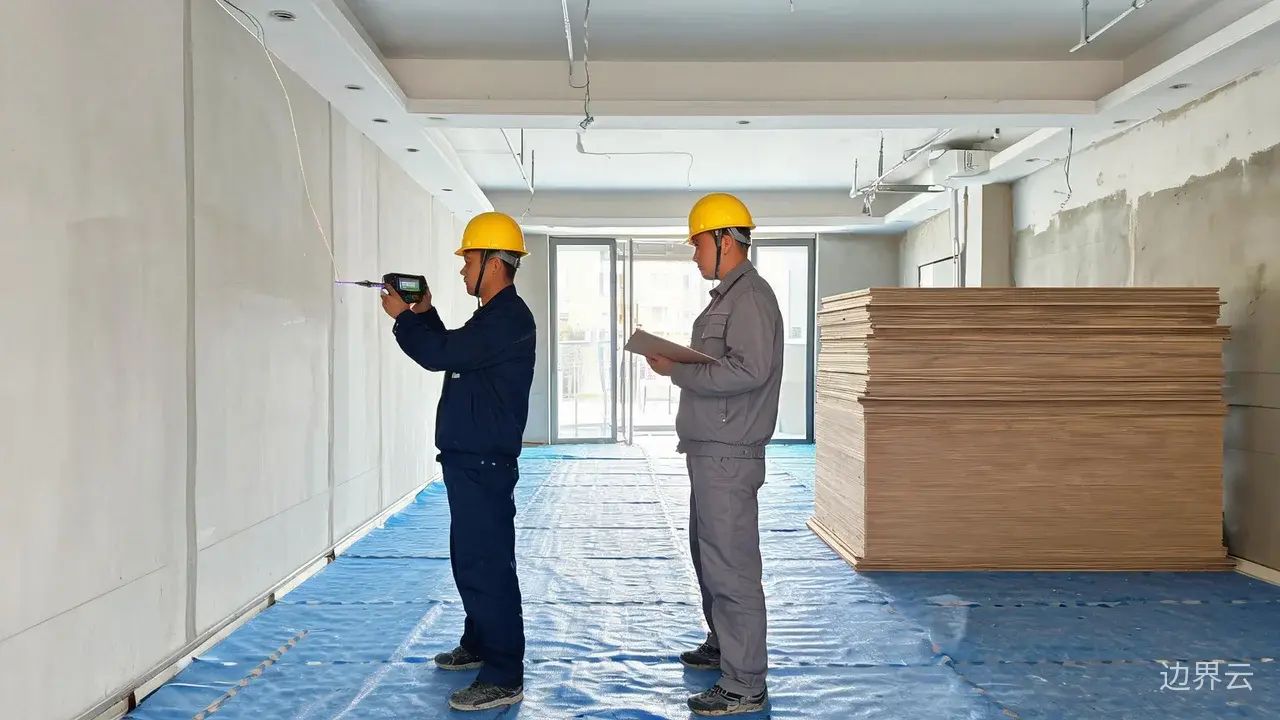
租赁与装修通常是开业前最大的现金占用,但其中并非全部都是费用。押金、预付租金和装修支出要分开记录:押金属于占用资金,退租时按合同处理;租金按租期计入经营成本;装修、隔断、电路、照明、消防相关改造则按预计使用期限分摊。第一次开店的人应先要求出租方说明面积、层高、租期、递增方式、免租条件、物业费和交还责任,再找施工方按现场图纸报价。
| 项目 | 计算方法 | 询价或核对对象 |
|---|---|---|
| 租金、物业及相关场地费用 | 按合同租期折算到每月;若有免租期,单独标注免租起止时间,不把免租当作长期利润 | 出租方、物业方、同地段相邻商户 |
| 租赁押金 | 记录占用金额、退还条件、扣款情形和退还时间,不计入每月费用 | 出租方、租赁合同 |
| 装修与隔断 | 按设计图、工程量清单、施工报价和验收单归集;根据预计使用期限分摊 | 施工方、设计方、现场负责人 |
| 电路、照明、通风、空调改造 | 按设备清单、线材辅料、人工和验收文件计算;确认是否满足台球桌设备同时使用 | 电工、空调服务商、施工方 |
| 消防或经营场所要求 | 先向当地政务服务窗口或主管部门核实适用条件,再按要求预留改造和验收成本 | 当地政务服务窗口、消防救援机构、物业 |
自己算一遍时,先列“开业前必须支付的现金”,再列“以后每月反复发生的成本”。只要场地条件、租期或改造范围变化,就应要求对方重新出具书面报价,不用口头估价做回本判断。
设备与开业准备哪些算一次性投入
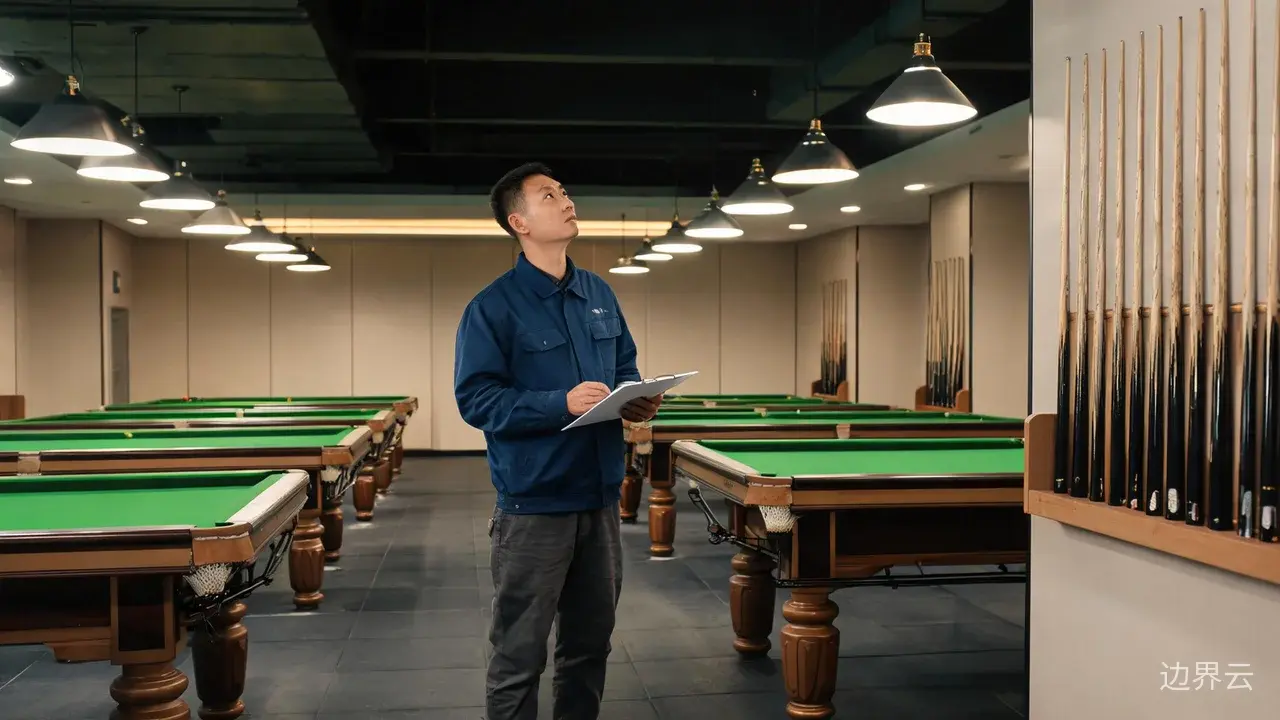
台球桌、球、球杆、灯光、集球设备、沙发、吧台、监控、门禁或收银设备,都要按实际门店形态核对。不要先预设某套系统一定具备预约、核验、自动开灯或对账功能;是否使用、如何收费、数据能否导出、断网时如何接待,都应在自己的场地和网络条件下实测,并把结果写入开业检查表。
| 项目 | 计算方法 | 询价或核对对象 |
|---|---|---|
| 台球桌及配套器材 | 按台数、运输、安装、调平和后续维护口径归集;区分自购、分期或租赁 | 设备供应商、安装师傅 |
| 消耗器材 | 统计首批球、球杆、巧克、台呢、清洁用品等备货;后续按领用量计入变动成本 | 供应商、门店负责人 |
| 家具与接待设施 | 按休息区、吧台、储物、收银和排队等候需要列清单 | 家具供应商、施工方 |
| 监控、网络、门禁、收银或自助设备 | 先列需要解决的问题,再要求供应商现场测试功能、权限、售后和数据导出 | 设备商、网络运营商、门店实际账号 |
| 证照、开业宣传和人员培训 | 按实际办理、物料、培训工时和开业活动安排归集;不把活动收入直接视为利润 | 主管部门、印刷服务商、门店负责人 |
完成标准不是拿到一张总价,而是每张报价单都能对应到数量、位置、用途、付款节点、保修期限和责任人。若某项设备同时带系统服务,应单独核对硬件费用、服务期限、续费条件和停用后的数据处理方式,不能只看开业当天能否运行。
周转资金和后续支出怎样影响台球厅回本周期
台球厅利润要看净现金流,而不是只看收银流水。每月可用于回收投入的现金,应从实际到账收入中扣除场地、人工、水电网络、耗材、平台或支付服务、设备维护、保洁、垃圾处理和必要维修等支出。退款、坏账、停业检修和设备更换也要单独记录,避免表面流水稳定但现金无法落袋。
| 项目 | 计算方法 | 询价或核对对象 |
|---|---|---|
| 固定支出 | 将租期内相对稳定的月租、物业、基础人员工资、网络服务费等计入月度表 | 出租方、物业、员工、服务商 |
| 变动支出 | 按订单量或营业时间归集能耗、耗材、保洁、维修、支付及平台服务成本 | 水电缴费记录、供应商、平台后台 |
| 设备维护与更换 | 按台呢、球杆、配件、灯具和电器的实际损耗建立维护周期,保留维修单 | 安装师傅、维修商、门店负责人 |
| 周转备用金 | 覆盖淡季、维修、退款和短期应收未到账;只记录实际需要占用的现金,不作为费用虚增 | 店主、财务记账人 |
| 收入数据 | 按订单、台时、台费、会员储值、零售和退款分开核对;储值未消费部分不能提前确认为收入 | 收银系统、支付账单、预约记录 |
日常流程可以这样执行:开店前检查球桌、台呢、灯光、空调、网络、监控和收银设备;营业中每笔订单确认开台、计费、折扣、支付和退款有记录;闭店后核对订单数、总台时、空闲台时、现金与线上到账、耗材领用和异常退款。每周由店主或当班负责人把收入、固定支出、变动支出和净现金流填入同一张表,再用累计净现金流回收初始投入,更新台球厅回本周期。
哪些常见判断会让台球厅回本分析失真
第一个误区是把高峰期满台当作常态。应区分工作日、周末、节假日和不同时段,分别记录使用率,而不是用某一晚的排队情况推算全月。第二个误区是把会员储值当成已赚收入。顾客储值后仍有未履约的消费义务,只有实际消费完成,才能按门店规则进入收入核对。第三个误区是忽略店主本人的劳动。如果店主长期值守、保洁、维修或处理客诉,应在方案中明确是否计作人工成本,否则台球厅利润可能只是工资换了一种形式。
发现实际净现金流连续低于测算时,先检查是空台时间过多、客单价不足、退款异常、能耗过高,还是维修和耗材超支;调整定价、排班、营业时间或活动前,至少保留调整前后各一段时间的订单和成本记录。下一步应先把已拿到的合同和报价填入三张成本表,没有确数的项目写“待询价”,开业后每天补真实流水和支出,连续复核几周后再判断台球厅回本周期是否可信。具体费用以实际报价和当地行情为准。
延伸阅读:长春台球器材批发市场怎么逛:首店采购、成本与台球厅利润核对、开台球厅利润怎么样?副业新手先算清这几笔账、台球厅好做吗:副业开店后的流水、客流与利润问题排查