舞蹈室经营定额税不能简单理解为“每月交固定一笔钱就可以”。它通常指税务上的定期定额征收,是否适用、核定周期、申报要求和发票规则,都要以经营主体所在地主管税务机关或电子税务局确认结果为准。这篇适合手里已有场地或旧店、准备改成共享舞蹈室店铺经营模式的经营者,重点解决税务核对、自助运营和推广对账三件事。
本文要点 - 先确认主体类型、税费种认定和征收方式,不能凭旧店经验继续套用“定额税”。 - 共享舞蹈室要把预约、入场、设备、清洁、退款和每日收入核对形成固定流程。 - 推广是否有效要看预约、到店、复购和退款数据,不能只看曝光或折扣力度。
怎么确认舞蹈室是否适用定期定额征收
先准备营业执照、租赁合同、场地使用证明、经营范围说明、收银或预约系统的收款方式说明,由财务负责人或店主本人通过电子税务局、主管税务机关窗口核对以下项目:
| 待核对项目 | 通过标准 | 异常处理 |
|---|---|---|
| 经营主体类型 | 系统登记信息与实际经营主体一致 | 主体变更、个体户转企业或重新设立主体的,先办理变更或登记 |
| 税费种认定 | 清楚需申报的税费种类、申报周期和截止时间 | 认定信息与实际业务不一致的,向税务机关核对调整 |
| 征收方式 | 明确是否为定期定额征收,以及核定有效期 | 未确认前按现行申报要求正常记账、申报 |
| 发票与收入口径 | 开票收入、平台收入、团购收入和私域收款可逐笔对应 | 出现收入无法归集时,先暂停混用个人收款账户 |
| 经营情况变化 | 房间数量、用工、预约渠道、收入规模变化后已重新评估 | 及时向税务机关确认是否需要调整征收方式 |
定期定额不是独立税种,也不是所有舞蹈室都自动适用。个体工商户、企业、个人独资等主体的处理不同;旧店改成共享自助后,预约方式、收款渠道和营业时间发生变化,原核定信息未必继续适用。
假设一家旧培训教室改成两间自助舞蹈房,即使仍由同一经营者持有,也应在重新营业前核对主体信息和征收方式。若实际使用公司主体经营,却按个体户的“固定税”理解,容易漏申报或错申报。
共享舞蹈室店铺经营模式怎么落地
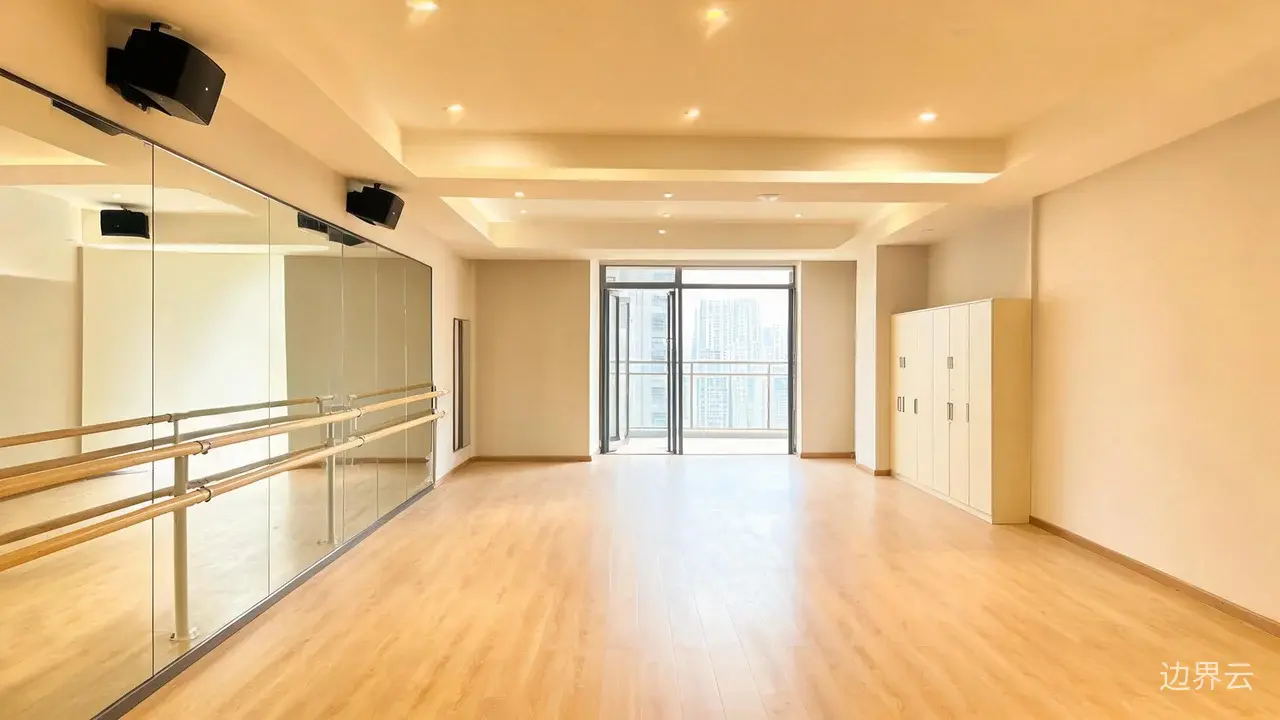
共享舞蹈室的基本经营单元是“可预约的房间时段”。落地时不要只装门禁和音响,而要把顾客从预约到离场的每个环节写成检查表,并明确责任人、时段、核对方式和异常处理。
| 环节 | 责任人与频次 | 动作 | 完成标准 |
|---|---|---|---|
| 营业前 | 当班人员每日一次 | 检查门禁、灯光、空调、音响、镜面、把杆、地面和紧急联系方式 | 设备可正常使用,故障房间停止售卖 |
| 预约核验 | 系统自动或当班人员每场核对 | 核对订单时间、房间、券码或入场凭证 | 未核验订单不能进入未预约房间 |
| 场次间隙 | 清洁人员每场次后 | 通风、检查地面、清理垃圾、补充用品 | 房间状态达到下一单可接待标准 |
| 闭店后 | 负责人每日一次 | 核对订单、入场、退款、清洁和设备异常 | 当日异常有记录、有处理人、有完成时间 |
| 每周盘点 | 负责人每周一次 | 盘点清洁用品、设备损耗和钥匙权限 | 库存不足及时补充,异常权限立即停用 |
预约系统、门禁、音响控制、支付对账、券码核销和退款提醒等功能,都要在实际门店网络、手机型号和营业时段里测试,不能只看演示。至少连续测试完整工作日、跨时段订单、临时退款、订单超时和设备离线等情况。
卫生管理也要留痕。根据《公共场所卫生管理条例实施细则》(https://www.nhc.gov.cn/wjw/c100221/202201/5f363fcea6f24665a79fce9fd6a0991e.shtml),经营场所负责人承担卫生管理责任,并应建立卫生管理制度和档案;内容涉及室内空气流通、顾客用品用具清洗消毒保洁、卫生设施维护检查和废弃物处理。舞蹈室是否纳入当地公共场所卫生管理范围、需要哪些具体许可或档案,应按现行目录和属地主管部门解释核实。
假设门店有三间房、每天营业多个时段,就要按“房间—日期—时段”建立订单表,而不是只记全天总收入。每场结束后确认清洁和设备状态,才能减少相邻订单之间的接待纠纷。
共享舞蹈室怎么推广并核对赚钱能力
推广前先把商品说明写清楚,包括房间面积、地面材质、镜面和音响、可容纳人数、适用舞种、可预约时段、入场方式、取消规则、退款规则和安全提示。无论使用地图平台、短视频平台、团购平台还是私域渠道,都要让顾客在下单前知道房间差异和使用边界。
具体执行可以按以下顺序:
- 负责人先确定主推产品,如时段房、高峰时段、非高峰时段、多人排练时段或长期固定时段;不同产品分开统计,不混成一个“舞蹈室套餐”。
- 每个渠道使用独立预约入口、优惠码或渠道标记,记录曝光、咨询、下单、核入、退款和复购。
- 咨询人员在固定时段内回复,回答房间尺寸、预约时间、入场流程、停车位置、退款规则等问题;不能确认的系统权限或发票问题,记录后由负责人回复。
- 顾客使用团购券或平台券时,按平台实际流程核验;核销、退款和售后交接要在当日订单表中留下状态。具体按钮、时限和自动同步能力,以门店后台实际测试结果为准。
- 每周由负责人对比各渠道的预约量、核入率、退款率、复购率和推广投入,再决定保留、调整或停止某个渠道。不能只凭浏览量判断推广有效。
假设门店连续四周测试同一类非高峰时段产品,分别使用内容平台、地图平台和老顾客群三个渠道。四周后应比较各渠道带来的有效预约、实际核入、退款和复购,而不是因为某条内容互动多就持续投入。
收入核对还要区分房间使用费、教学活动收入、设备押金或代收款项。押金、退款、平台服务费和顾客赔偿不能混入营业收入。每日闭店后,订单系统、收款账户、退款记录和发票记录应能互相对应;对不上的订单,由负责人当日标注,次日查清前不结账。
定额税和自助经营中最容易误判什么
第一个误区是“核定后不用记账”。即使适用定期定额征收,也应保留预约、收款、退款、工资、租金、水电、清洁和维修记录。实际经营情况发生较大变化时,还要主动核对是否需要调整申报或征收方式。
第二个误区是“自助等于无人管理”。自助舞蹈室可以减少前台值守,但不能取消安全、卫生、设备故障和客诉兜底。门店应公布紧急联系人,明确无法入场、设备故障、邻里噪音、物品遗留和退款争议的处理时限。
第三个误区是“推广越便宜越赚钱”。折扣能带来短期订单,但也可能吸引大量非目标用户。是否值得继续,要看核入、复购、退款、差评和后续固定时段预约,而不是只看单次成交。
处理舞蹈室经营定额税,下一步应先完成税务信息核对,再用一周时间按真实订单测试预约、入场、清洁、退款和收入归集。只有征收方式清楚、每个房间时段可追溯、推广数据能对应到收款,共享舞蹈室店铺经营模式才具备稳定经营的基础。
延伸阅读:舞蹈室经营存在的问题怎么定位:旧场地改自助共享后的排查步骤、舞蹈室经营困难怎么查账调整:旧场地改共享自助的成本与推广核对、舞蹈室经营困境怎么破:旧场地改自助共享的风险排查与推广落地