接手台球厅最常见的误区,是把“晚上有人打球”当成门店赚钱,把装修和球桌的新旧程度当成报价依据。这篇台球厅转让接手经验适合打算接手现成台球厅、台球室,需要先判断成本、账目和交易风险的人。结论是:先分清买的是设备、存货、租赁权还是经营权,再核对租约、证照、流水、债务和会员余额;任何一项无法用原始材料验证,都不能按转让方口头说法入账。
本文要点 - 接手前先确认交易标的,不能把设备、押金、会员余额和剩余租期混在一个“转让费”里判断。 - 账目要同时核收入、成本、负债和资产,收款流水不等于可分配利润。 - 租赁、证照、设备权属、储值债务和合同主体有一项不清晰,就应暂停付款或设置交割条件。
接手台球厅先核对哪些项目
先让转让方提供完整材料,再接场看现象。接店人负责逐项核对,转让方应配合提供原件或可验证账号;出租方、物业、系统服务商等第三方信息,要由转让方协助确认。只给截图、不给原始记录的项目,先列为未通过。
| 核对项 | 核对方式 | 不通过时的处理 |
|---|---|---|
| 转让标的 | 书面列明球桌、球杆、灯具、空调、收银设备、监控、家具、存货、系统账号、租赁押金、会员权益等分别包含什么 | 不签概括性转让条款;未列明的资产不得默认包含 |
| 合同主体 | 核对转让方身份证、营业执照、租赁合同主体、设备购买凭证是否一致 | 主体不一致时,要求全部权利人到场确认,否则停止交易 |
| 房屋租赁 | 查看产权证明、租赁合同、剩余租期、租金调整方式、押金、物业及水电费用,并向出租方确认是否同意转租或重新签约 | 没有出租方书面同意,或用途不适合经营台球厅的,不接手 |
| 经营资质 | 核对营业执照、经营范围,以及当地对消防、食品、烟草、环保、噪声、营业时间等可能适用的要求 | 向当地政务服务窗口或主管部门核实;无法办理的项目作为退出条件 |
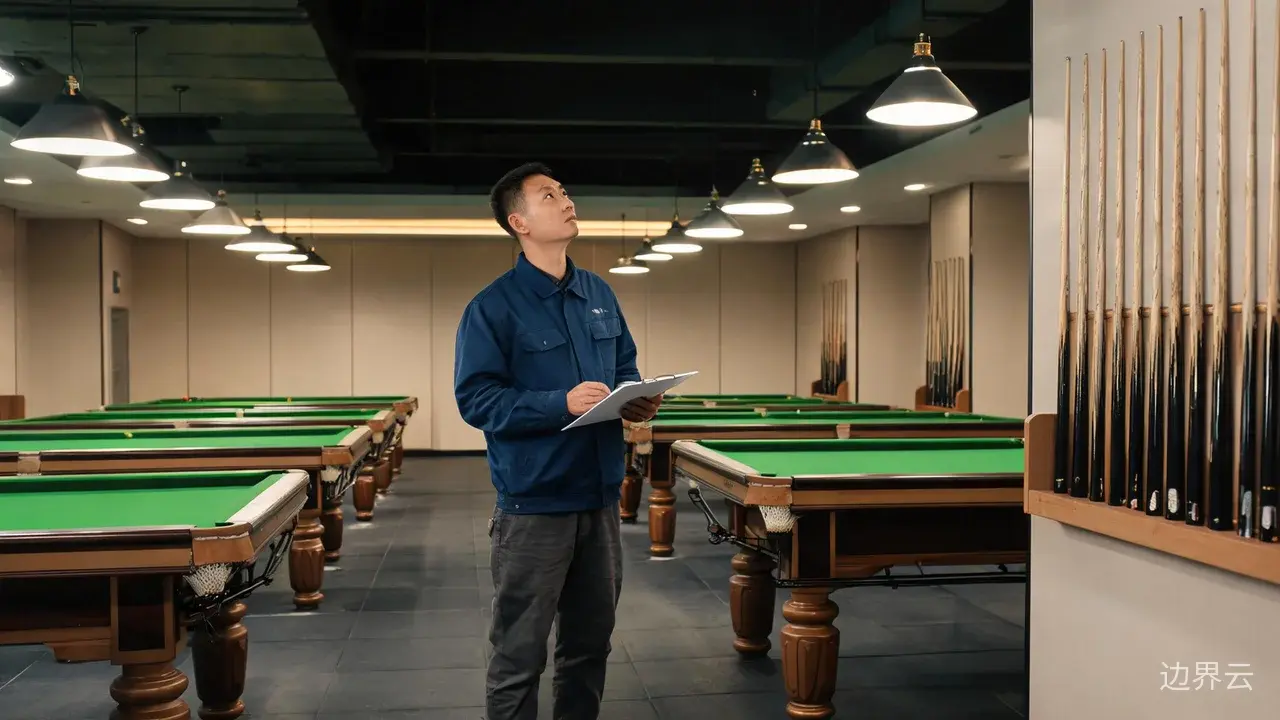
| 设备权属与状态 | 逐台清点球桌、球具、灯光、空调、收银和门禁设备,核对购买合同、发票、贷款或租赁协议,现场试用 | 权属不清、设有抵押租赁或无法正常使用的,折价、剔除或要求卖方先结清 |
| 储值会员 | 导出会员名单、余额、次卡、有效期、赠送金额和退款规则,并与收银系统、收款记录核对 | 余额责任未约定前不付款;通常要区分交割前债务和交割后服务 |
| 团购和预售券 | 登录平台商家后台核对未核销券、结算账户、活动规则、退款状态和佣金费用 | 未核销券责任不清的,要求在转让款中预留对应责任或由原经营者承担 |
| 欠费与押金 | 核对房租、水电、物业、网络、员工工资、供应商货款、设备维修、平台费用等结算单据 | 要求交割前结清,或在转让款中抵扣、预留 |
成本和经营账目怎样判断通过
台球厅的账目不能只看收银总额。会员充值在服务完成前更接近预收负债,团购券在核销前也不能简单视为可支配收入。接店人应把收入、成本、负债和资产分开看,再判断门店是否具备持续经营条件。
| 账目类别 | 要看的原始材料 | 通过条件 |
|---|---|---|
| 台费收入 | 收银系统、订桌系统、收款码、银行流水、平台结算单 | 多来源数据能互相印证,能区分现金、会员扣款、团购核销和散客支付 |
| 附加收入 | 酒水零食、陪练教学、器材销售、维修等单据和库存记录 | 收入、库存、采购能对应,没有把偶然一次性收入当作稳定收入 |
| 固定成本 | 租赁合同、水电物业账单、员工工资表、网络和系统服务单据 | 费用周期、支付责任人、涨价条件清楚,无长期拖欠 |
| 变动成本 | 球具耗材、清洁用品、维修配件、商品采购、平台服务费等记录 | 采购频率与经营量基本匹配,能看出正常损耗和异常支出 |
| 税费与保险 | 纳税申报记录、社保缴纳记录、相关保险单据 | 经营主体和申报状态清楚,欠缴、漏缴责任有约定 |
| 预收负债 | 会员余额、次卡、团购券、定金、长期套餐 | 名单、金额、有效期和服务责任可核对,交割边界明确 |
| 应收应付 | 客户欠款、供应商账期、员工薪酬、维修欠款 | 金额确认完整,由原经营者承担的债务不随店转移 |
判断通过不是要求每一笔账都完全美观,而是关键数据可追溯、成本责任可划分。若流水只集中在转让前短时间,或通过大量充值、低价套餐做高收款,应要求拉长核对周期,并把未履约部分从经营收益中剔除。
哪些误区会让台球室转让变成接债
第一个误区是只看周末和晚间客流。台球厅高峰明显,单看高峰不能判断全月出租率。应按日期、时段、台位记录核对使用率,再和台费收入、人工、电费对应。没有本店连续记录时,不能凭几次到店观察判断生意稳定。
第二个误区是把装修残值估得过高。接手后真正影响经营的是位置、租期、停车与周边客群、球桌状态、隔音通风、维护成本和续租条件。装修是否值钱,要结合剩余租期和是否需要拆除恢复来判断。
第三个误区是认为证照和系统会自动随店转移。营业执照能否变更或重新登记、消防和食品等事项是否适用于该场地,都要以当地主管部门答复为准。收银、订桌、门禁、会员和团购后台的数据迁移、账号交接、费用和服务连续性,也要在实际门店条件下测试,并取得服务商确认,不能只凭演示判断。
第四个误区是忽视会员和团购券。会员余额、赠送金额、次卡和未核销团购券,本质上可能对应未来服务。若不约定由谁承担,接店后容易出现老客要求继续服务、退款或投诉,新经营者却没有收到对应款项的情况。
谈签和交割时怎样留安全边界
签约前,应把核对结果写成交割清单和责任条款。设备资产逐台编号拍照,水电煤表和计费系统读数留存,租赁押金、会员余额、未核销券、员工工资、供应商欠款分别确认。需要重新办理证照、租赁合同或系统账号的,要把完成时间和责任人写进合同;无法完成时,应允许解除交易、退还已付款项或调整交易安排。
付款节奏也要和交割条件绑定。关键材料未验证、出租方未确认、会员债务未核对、设备权属不清楚时,不宜一次性付清。可以通过合同约定首付款、变更完成、账目确认、质保期等节点,但具体安排应由交易双方根据核验结果和法律意见确定。
下一步,先把这篇台球厅转让接手经验转成一页尽调表:凡租约、证照、权属、流水、储值负债能核实并有明确承担方的,列为可继续谈;材料缺失但能补的,限期补证;涉及产权争议、查封抵押、无证经营风险或大量不明会员债务的,直接放弃或要求卖方先消除风险后再谈。
延伸阅读:台球厅转让一般多少钱?接手现成门店的费用与账目核对清单、台球厅转让怎么经营:接手前核验与交接后的取舍清单、重庆台球室转让怎么接手:首店选址、预算核对与每日营业流程